Desgravar el seguro médico siendo autónomo: cuánto, requisitos y cómo declararlo
-
 Autor: Gerard Alegret Gordó
-
14/10/2026
-
341 personas han visto este post

Índice
- En resumen
- Qué dice la ley
- Requisitos para desgravar el seguro médico como autónomo
- Cuánto ahorras: ejemplos con precios de 2026
- Cómo declararlo en la renta
- Si eres asalariado: el seguro como retribución en especie
- Errores frecuentes
- Qué seguro médico elegir siendo autónomo
- Preguntas frecuentes sobre desgravar el seguro médico
- Compara seguros de salud para autónomos
Calcula el precio de tu seguro de salud en 2 minutos
Si eres autónomo, lo que pagas por tu seguro médico reduce tus impuestos: la Ley del IRPF lo considera gasto deducible de tu actividad, con un límite de 500 € al año por persona. Te explicamos quién puede incluirlo, cuánto ahorras con precios reales de 2026, cómo declararlo y qué opción tienes si trabajas por cuenta ajena.
Revisado en octubre de 2026 por Gerard Alegret, corredor de seguros y asesor fiscal.

En resumen
- El autónomo en estimación directa, normal o simplificada, puede restar como gasto las primas de su seguro de salud. En módulos, no.
- Cuentan tu cobertura, la de tu cónyuge y la de tus hijos menores de 25 años que convivan contigo.
- Límite: 500 € al año por persona, o 1.500 € si tiene discapacidad.
- Lo que ahorras es ese gasto multiplicado por tu tipo marginal: con un 30 %, hasta 150 € por persona y año.
- Si eres asalariado, la vía es que tu empresa te pague el seguro como retribución en especie: exento hasta 500 € por persona.
Qué dice la ley
El artículo 30.2, regla 5.ª, letra a) de la Ley 35/2006 del IRPF establece que tienen la consideración de gasto deducible para determinar el rendimiento neto en estimación directa:
«Las primas de seguro de enfermedad satisfechas por el contribuyente en la parte correspondiente a su propia cobertura y a la de su cónyuge e hijos menores de veinticinco años que convivan con él. El límite máximo de deducción será de 500 euros por cada una de las personas señaladas anteriormente o de 1.500 euros por cada una de ellas con discapacidad».
Es un gasto de la actividad, así que se resta de tus ingresos antes de calcular el impuesto, igual que el alquiler del local o la cuota de autónomos. Se aplica en la declaración de la renta y en los pagos fraccionados trimestrales.
Requisitos para desgravar el seguro médico como autónomo
- Estimación directa: tienes que calcular tu rendimiento en estimación directa normal o simplificada. En estimación objetiva (módulos) no se puede.
- Tú eres el tomador y pagas la prima: la póliza está a tu nombre y el pago sale de ti.
- Personas incluidas: tú, tu cónyuge y tus hijos menores de 25 años que convivan contigo. La ley habla de cónyuge, así que una pareja de hecho queda fuera.
- Solo la parte de salud: si la póliza incluye otras coberturas, como vida o accidentes, solo cuenta la prima de enfermedad.
- Con límite por persona: 500 € al año por cada asegurado, o 1.500 € con discapacidad. Lo que pagues por encima no se puede restar.
- Justificado y anotado: guarda la póliza y los recibos de la aseguradora, y anota el gasto en tu libro registro de gastos.
Cuánto ahorras: ejemplos con precios de 2026
El ahorro es el gasto deducible multiplicado por tu tipo marginal del IRPF. En estos ejemplos usamos un tipo marginal del 30 % y precios de seguros sin copago y sin hospitalización en Madrid, octubre de 2026:
| Situación | Prima del año | Gasto deducible | Ahorro con un 30 % |
|---|---|---|---|
| Autónomo de 40 años con Adeslas GO (sin hospitalización) | 270,00 € | 270,00 € | 81,00 € |
| Autónomo de 40 años con Asisa Completa (sin copago) | 880,80 € | 500,00 € | 150,00 € |
| Autónomo y cónyuge de 40 años e hijo de 10 con Adeslas Plena Plus | 2640,00 € | 1500,00 € | 450,00 € |
En el primer caso toda la prima entra en el límite. En los otros dos, el límite de 500 € por persona marca el máximo. Desde 2023, la cuota de autónomos se calcula sobre tus rendimientos netos, y este gasto también los reduce.
Cómo declararlo en la renta
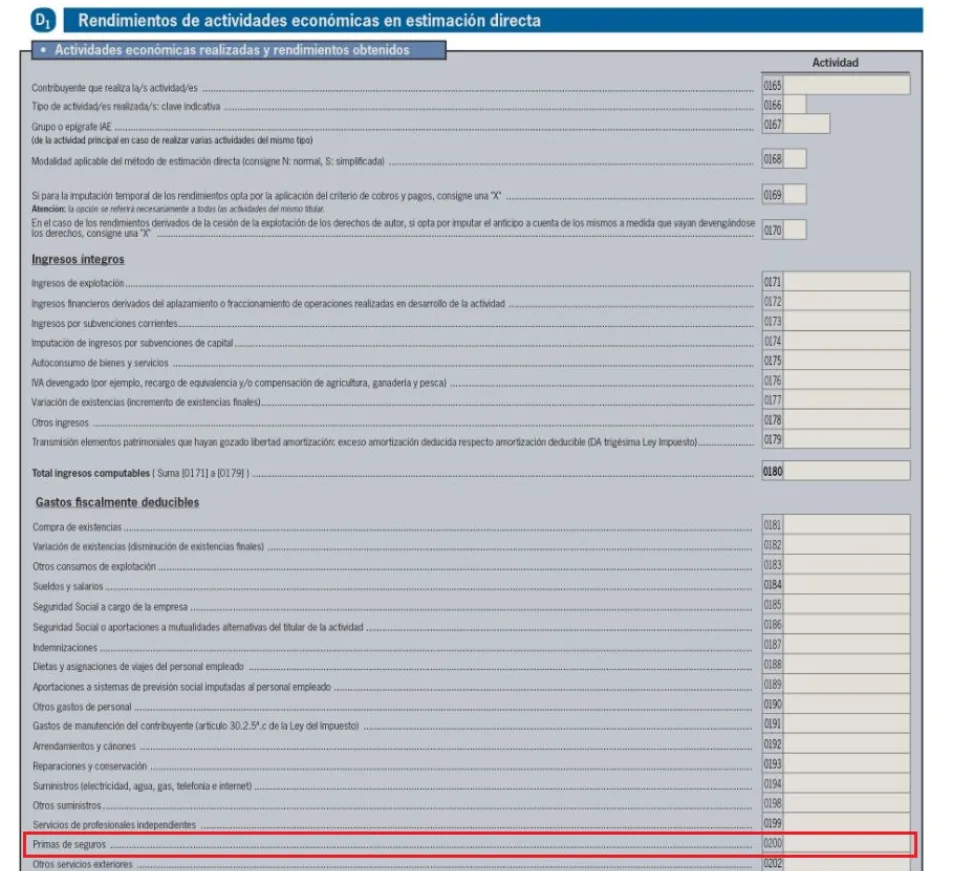
- En el modelo 100, entra en rendimientos de actividades económicas en estimación directa.
- Incluye la parte deducible de la prima entre los gastos fiscalmente deducibles, en el apartado de primas de seguros, respetando el límite por persona.
- Si presentas el modelo 130, incluye también el gasto en los pagos fraccionados de cada trimestre.
- Conserva la póliza, los recibos y el justificante de pago durante el plazo de prescripción, cuatro años.
Si eres asalariado: el seguro como retribución en especie
Si trabajas por cuenta ajena y pagas tú el seguro, no hay deducción en el IRPF estatal. La opción es que tu empresa lo contrate y te lo pague como parte del sueldo, en un plan de retribución flexible. El artículo 42.3.c) de la Ley del IRPF declara exentas estas primas cuando la cobertura alcanza al trabajador, y puede incluir a su cónyuge y descendientes, hasta 500 € al año por persona (1.500 € con discapacidad). El exceso tributa como retribución en especie.
Con un tipo marginal del 30 %, cada 500 € de prima que paga la empresa en lugar de tu sueldo te ahorran 150 € de IRPF. Pregunta en tu empresa si tiene un plan de retribución flexible.
Errores frecuentes
- Restar la prima entera aunque supere los 500 € por persona.
- Incluir a la pareja de hecho, a hijos de 25 años o más o a hijos que ya no viven contigo.
- Aplicarlo en módulos: el gasto solo existe en estimación directa.
- Restar la prima de coberturas que no son de salud, como vida o accidentes, dentro de la misma póliza.
- Descuidar el cuestionario de salud al contratar: un dato omitido puede costarte la cobertura cuando la necesites.
Qué seguro médico elegir siendo autónomo
Como autónomo, una baja te cuesta ingresos, así que lo que más valoras es ver pronto al especialista y hacerte pruebas sin esperas. Si quieres una cuota baja que entre entera en el límite, un seguro sin hospitalización como Adeslas GO (270 € al año) es una opción. Si quieres cubrir también operaciones y hospital, un seguro completo como Asisa Completa o Adeslas Plena Plus aprovecha todo el límite de 500 €. Compara precios para tu edad y provincia en el comparador de seguros de salud.
Si también tienes seguro de vida, consulta cuándo desgravan los seguros de vida.
Preguntas frecuentes sobre desgravar el seguro médico
Puedes restar como gasto hasta 500 € al año por ti, tu cónyuge y cada hijo menor de 25 años que conviva contigo, o 1.500 € por persona con discapacidad. El ahorro depende de tu tipo marginal: con un 30 %, hasta 150 € por persona.
No. El gasto deducible del artículo 30.2 de la Ley del IRPF solo se aplica en estimación directa, normal o simplificada.
La ley habla de cónyuge, así que la pareja de hecho queda fuera del gasto deducible.
En el apartado de rendimientos de actividades económicas en estimación directa, entre los gastos fiscalmente deducibles, junto a las primas de seguros, con el límite por persona.
Si lo paga él, no hay deducción en el IRPF estatal. Si lo paga la empresa como retribución en especie, está exento hasta 500 € al año por persona según el artículo 42.3.c) de la Ley del IRPF.
El límite de 500 € se refiere a las primas de seguro de enfermedad. Si tu póliza incluye vida o accidentes, esa parte queda fuera. Los seguros de vida tienen sus propias reglas fiscales.
Compara seguros de salud para autónomos
En Segurzon, correduría de seguros inscrita en la DGSFP (clave J-2790), comparamos las aseguradoras para tu perfil y te ayudamos a elegir el seguro que encaja con tu actividad.


Artículos relacionados